Perspectives du secteur ferroviaire : tendances du marché, technologies et maintenance à l’horizon 2026
- Partager
- Heure de diffusion
- 2026/10/11
Résumé
Perspectives du secteur ferroviaire pour 2026 : pourquoi la croissance du trafic et le ralentissement de l’expansion du réseau orientent les dépenses vers la maintenance des voies ferrées, quels segments sont porteurs de cette croissance et comment le meulage est devenu un levier de capacité.
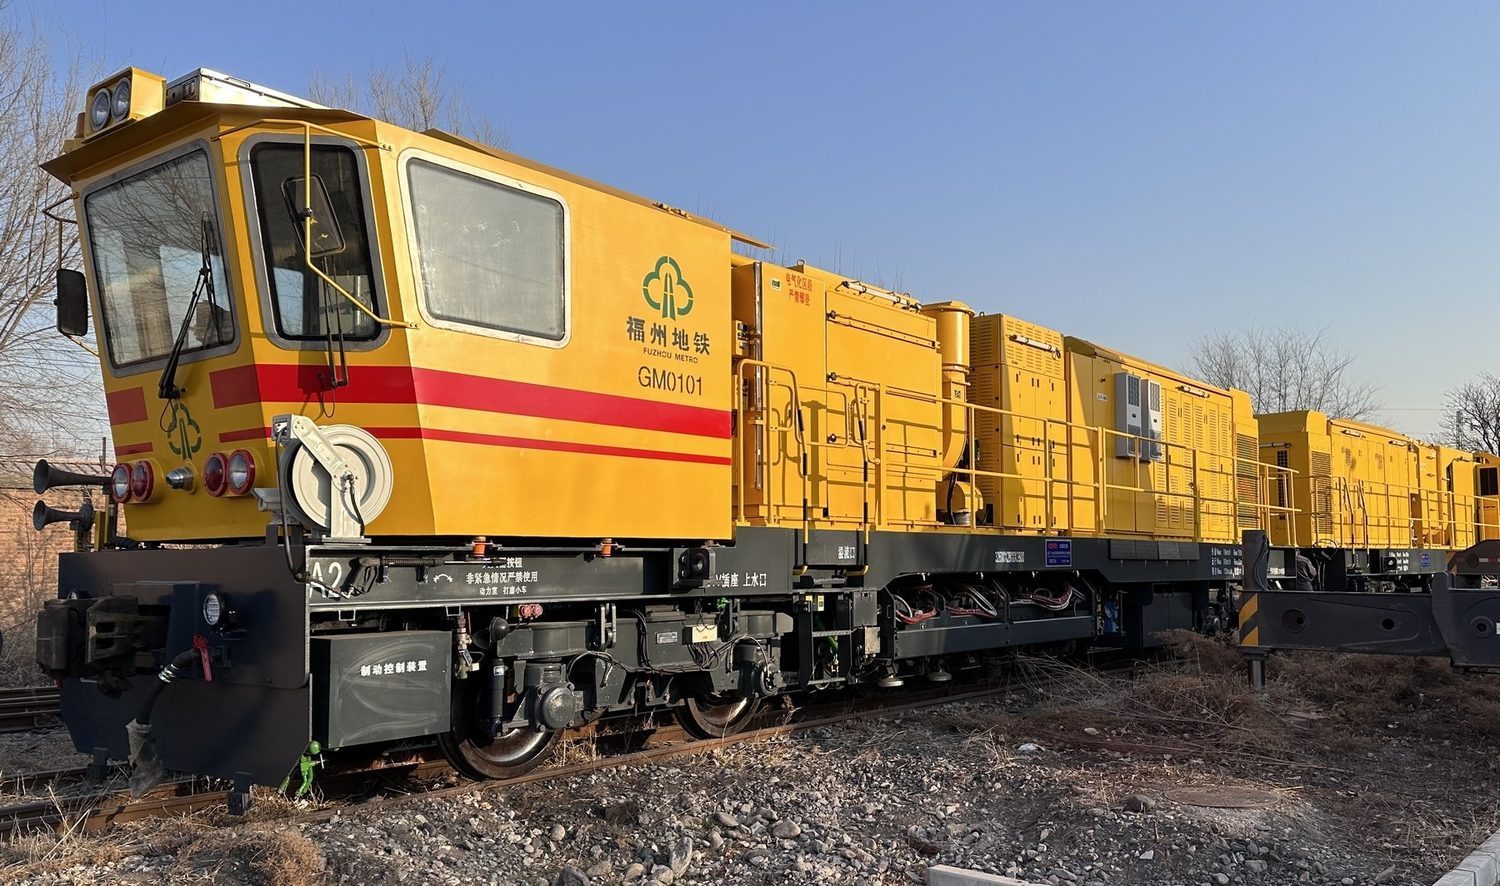
L'industrie ferroviaire a abordé l'année 2026 avec un trafic toujours en hausse et un ralentissement de l'expansion du réseau sur les marchés ayant construit le plus de voies au cours des deux dernières décennies. Ce décalage – un nombre de trains plus élevé sur un réseau dont la croissance est plus lente que celle du trafic – est désormais le facteur le plus important du secteur, car il détermine l'affectation des fonds. Ces perspectives dressent un état des lieux de l'industrie, identifient les segments moteurs de la croissance et expliquent pourquoi la maintenance ferroviaire est passée d'un poste de dépenses à un levier d'amélioration des capacités.
En une phrase : En 2026, le secteur ferroviaire est caractérisé par une croissance du trafic face à un ralentissement de l'expansion du réseau, ce qui réoriente les dépenses des nouvelles constructions vers l'entretien des voies déjà en service.
Quels sont les facteurs qui façonneront l'industrie ferroviaire en 2026 ?
Trois forces dictent l'agenda, et elles ne tirent pas dans la même direction.
Le trafic augmente, mais de façon très irrégulière. Les résultats provisoires de l'UIC pour 2025 indiquent une hausse du trafic voyageurs mondial d'environ 4,5 % sur un an et du fret ferroviaire d'environ 2 % en tonnes-kilomètres. Ce chiffre masque des performances régionales très disparates. Les Chemins de fer indiens ont enregistré une croissance de 7,7 % de leur trafic voyageurs, tandis que les Chemins de fer chinois ont progressé de 3,7 %. Côté fret, les volumes de l'UE-27 ont reculé d'environ 2,2 %, une baisse compensée par une croissance d'environ 2,6 % en Chine et de 1,1 % sur les réseaux ferroviaires américains de classe I. Pour un opérateur ou sa chaîne d'approvisionnement, cette divergence est plus significative que la moyenne mondiale : la justification économique des capacités de maintenance est solide en Asie et nettement plus difficile à défendre dans certaines régions d'Europe.
L'expansion des réseaux ralentit là où ils sont déjà denses. La Chine a ajouté 3 109 km de nouvelles lignes en 2025, dont 2 862 km de lignes à grande vitesse, pour un réseau national de 165 000 km (Administration nationale des chemins de fer, Bulletin statistique 2025). Les ajouts annuels représentent désormais moins de 2 % du réseau en service, un ratio bien différent de celui des années fastes de la construction, où les nouvelles lignes constituaient une part significative du total. Ce changement de tendance est encore plus marqué dans le métro, où les investissements dans la construction de lignes urbaines ont diminué chaque année depuis leur pic de 2020, passant de 628,6 milliards de yuans à 411,4 milliards de yuans en 2025 (Association chinoise des métros, Rapport annuel 2025). La construction n'est plus le moteur de la croissance sur le plus grand marché ferroviaire mondial ; c'est le maintien en service des infrastructures existantes qui l'est.
La base d'actifs continue de croître quoi qu'il arrive. Un réseau ne cesse pas de vieillir parce que la construction ralentit. Les 165 000 km de voies ferrées chinoises, les 60 000 km de lignes à grande vitesse en service dans le monde et les 13 068 km de lignes ferroviaires urbaines en service en Chine continuent d'accumuler du trafic, et c'est ce trafic qui use les infrastructures ferroviaires. Tel est le mécanisme structurel qui sous-tend les calculs de maintenance du secteur, et il est abordé dans la section consacrée aux pressions sur le renouvellement, ci-dessous.
Réseau, trafic et électrification en chiffres
L'électrification est généralement abordée dans le cadre de la décarbonation. Pour les ingénieurs de maintenance, c'est un indicateur d'utilisation : les réseaux électrifiés supportent des densités de trafic plus élevées, et la traction électrique modifie les charges et l'environnement électrique auxquels la voie et ses fixations sont soumises. Les figures illustrent également les différences de configuration des principaux réseaux.
| Réseau | Taux d'électrification | Contexte |
|---|---|---|
| Suisse | 100% | Le seul grand réseau entièrement électrifié |
| Inde | 99,2% | Réseau à voie large de plus de 69 000 km de lignes |
| Chine | 82% | 76,7 % du réseau ferroviaire national est électrifié ; 65,2 % des locomotives sont électriques. |
| Espagne | 67% | Réseau à haut débit électrifié dans son intégralité |
| Japon | 64% | Forte densité de navetteurs et exploitation à grande vitesse |
| France | 60% | Lignes secondaires mixtes électrifiées et diesel |
| Russie | 52% | Transport de marchandises longue distance sur des sections non électrifiées |
| Royaume-Uni | 39% | Opération de transport de marchandises principalement au diesel |
*Source : Comparaison de l’électrification de l’UIC, juin 2025 ; chiffres pour la Chine tirés du Bulletin statistique 2025 de l’Administration nationale des chemins de fer.*
Il convient de préciser la position de la Chine, car elle possède simultanément le plus vaste réseau, le réseau à grande vitesse dont la croissance est la plus rapide et le marché ayant réalisé le plus important travail de modernisation. Fin 2025, le réseau national atteignait 165 000 km de lignes, dont 50 000 km de lignes à grande vitesse, un taux de doublement des voies de 61,2 % et un taux d'électrification de 76,7 %. Les investissements en immobilisations s'élevaient à 901,5 milliards de yuans ; 3 109 km de nouvelles lignes ont été mises en service. Le trafic sur la même période a atteint 4,601 milliards de voyages de passagers, en hausse de 6,7 %, et 5,277 milliards de tonnes de fret, en hausse de 2,0 %. Le volume de fret ferroviaire national a atteint 3 356,3 milliards de tonnes-kilomètres, en hausse de 3,0 %, et ses recettes totales de transport ont franchi pour la première fois la barre des 1 000 milliards de yuans.
Deux détails de ces chiffres sont faciles à négliger et ont pourtant une incidence considérable sur les travaux de voie. Premièrement, le réseau est désormais à double voie à plus de 60 %, ce qui réduit considérablement les créneaux disponibles pour les travaux nécessitant une interruption de service : sur une voie unique, une fermeture immobilise le trafic ferroviaire, sur une ligne à double voie, elle le perturbe, et sur un axe à double voie très fréquenté, le coût d'exploitation d'une fermeture augmente fortement. Deuxièmement, le matériel roulant est maintenant électrique à 65,2 %. La traction électrique renvoie le courant par les rails, ce qui place la voie, les fixations et l'isolation dans un circuit électrique autant que mécanique – une contrainte de maintenance qui n'existe pas sur une ligne exploitée par des locomotives diesel.
Le réseau ferroviaire urbain mérite une analyse distincte, car sa trajectoire illustre parfaitement le passage de l'expansion à la gestion. Fin 2025, les réseaux de métro et de trains urbains chinois desservaient 58 villes, comptaient 382 lignes et totalisaient 13 067,89 km de voies en exploitation, soit une augmentation nette de 907 km sur un an, pour un total de 33,383 milliards de voyages, en hausse de 3,49 %. Parallèlement, les investissements annuels dans la construction ont chuté de 13,38 % par rapport à l'année précédente, à 411,42 milliards de yuans – soit la cinquième baisse annuelle consécutive. Le nombre de kilomètres en exploitation continue de croître d'environ 900 km par an, tandis que les dépenses de construction diminuent. En d'autres termes, la longueur des voies en service commercial continue d'augmenter, tandis que les capacités de construction de nouvelles lignes se réduisent.
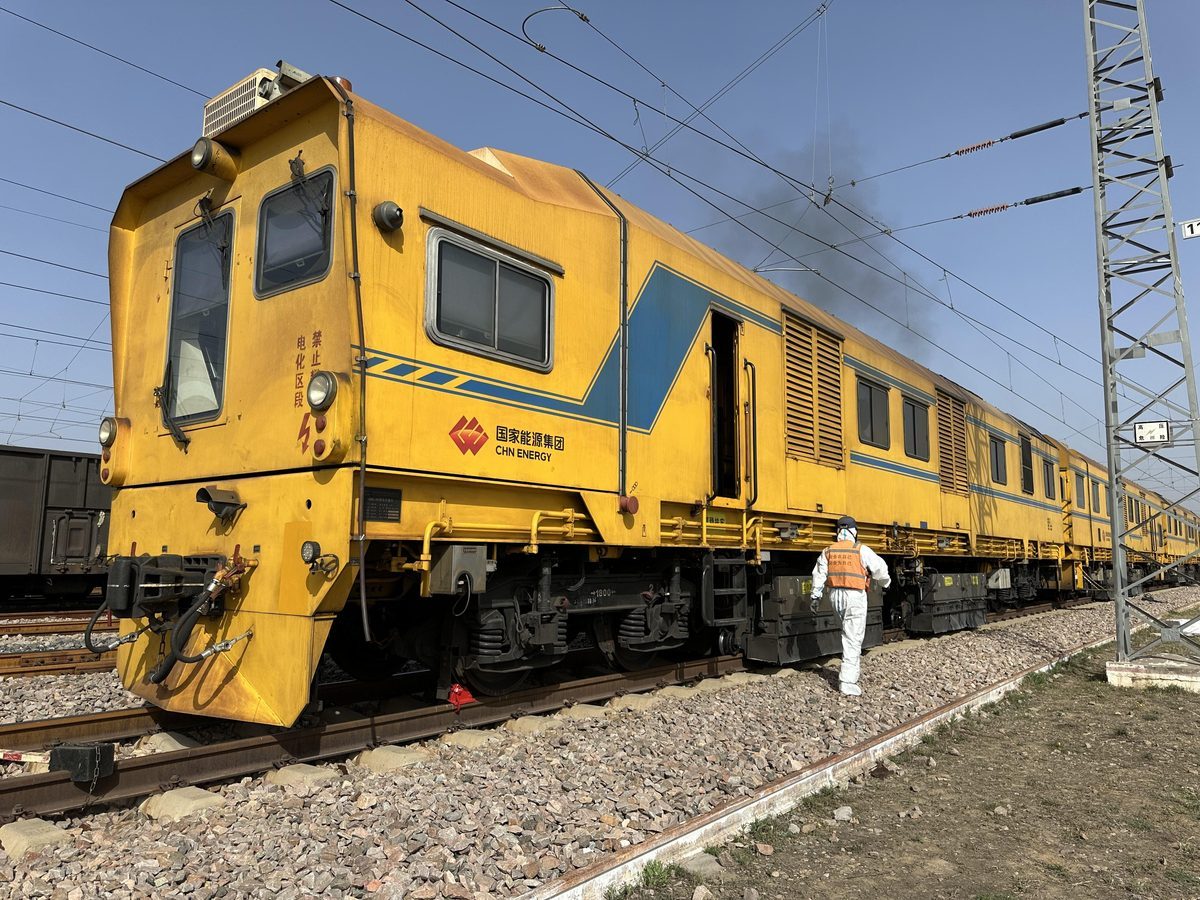
Tendances du secteur ferroviaire par segment : transport de marchandises lourdes, transport de passagers et transport ferroviaire industriel
Le terme « industrie ferroviaire » recouvre des segments dont les caractéristiques économiques, les charges à l'essieu et les besoins en maintenance sont très différents. Les considérer comme un seul marché constitue l'erreur d'analyse la plus fréquente concernant ce secteur.
Transport ferroviaire de marchandises lourdes et de minéraux. C'est là que se concentrent les défis d'ingénierie les plus complexes du secteur. Les compagnies ferroviaires de classe I d'Amérique du Nord ont adopté une charge à l'essieu de 32,5 tonnes comme norme pour le transport de charges lourdes, et les lignes dédiées au transport de minerai de fer fonctionnent avec des charges encore plus élevées : les lignes de minerai de fer de la région de Pilbara en Australie fonctionnent à plus de 30 tonnes et ont atteint 40 tonnes depuis le début des années 2000, sur un réseau qui gère la majeure partie des quelque 900 millions de tonnes d'exportations annuelles de minerai de fer de l'Australie. Les corridors de transport de charges lourdes en Chine sont construits pour des charges à l'essieu de 23 à 25 tonnes, avec des essais à 30 tonnes sur les lignes de fret dédiées ; la compagnie ferroviaire Shuohuang exploite régulièrement des trains de plus de 20 000 tonnes sur un réseau de 2 218 km transportant plus de 40 millions de tonnes par an. Une charge à l'essieu élevée n'est pas uniquement un problème de spécifications de la voie : elle accélère l'usure des têtes de rail, l'ondulation et la fatigue de contact de roulement plus que toute autre variable, ce qui explique pourquoi les intervalles de rectification des rails sur les lignes de transport de charges lourdes se mesurent en millions de tonnes brutes plutôt qu'en mois. Les limites matérielles auxquelles ces charges s'opposent sont traitées dans notre guide sur la composition des rails de chemin de fer, qui définit les nuances d'acier pour les rails et la dureté des têtes dont dépendent les lignes de transport lourd.
Transports urbains et suburbains. Les métros supportent des charges à l'essieu plus faibles que le transport de marchandises lourdes, mais un nombre de cycles bien plus élevé, sur des courbes souvent plus serrées que celles prévues lors de la conception initiale des voies. En Chine, les investissements dans le transport ferroviaire urbain se détournent également des métros conventionnels au profit des systèmes de moyenne capacité : parmi les lignes en construction, la part du métro a diminué de 4,72 points de pourcentage en un an, tandis que celle des systèmes de moyenne capacité (tramway, train express de banlieue et train à sustentation magnétique) a progressé de 6,10 points. Le train express de banlieue a représenté 11,99 % du kilométrage net ajouté au cours de l'année. La maintenance des voies courbes représente la majeure partie des efforts de maintenance sur les réseaux de transport en commun, et la gestion de l'usure latérale dans les courbes à faible rayon est un sujet que nous abordons en détail dans [référence manquante]. Notre guide du grind sur les courbes.
Voies de garage industrielles et privées. Les embranchements miniers, les voies ferrées des aciéries, les lignes portuaires et les embranchements industriels partagent une caractéristique que les lignes principales n'ont pas : l'exploitant est propriétaire des voies et du matériel roulant, et doit respecter un calendrier de production plutôt qu'un horaire public. La maintenance y est dictée par la rentabilité du trafic, et l'argument en faveur du meulage mécanisé des rails sur un embranchement industriel repose sur la rentabilité plutôt que sur la conformité aux normes de sécurité – une distinction qui modifie les exigences de l'acheteur et raccourcit souvent le processus de décision.
| Segment | Tendances du trafic | intensité de maintien | Comportement d'achat typique |
|---|---|---|---|
| Transport lourd / minéraux | Croissance proportionnelle aux volumes de matières premières | Le taux d'usure le plus élevé est proportionnel à la charge par essieu et au tonnage brut. | Programmes à long terme, contrats basés sur la performance |
| corridors de fret nationaux | Mitigé ; stagnant en Europe, en croissance en Asie | Forte densité de trafic, fenêtres restreintes | Achats centralisés, accords-cadres |
| Passager à grande vitesse | En croissance constante | Modérée mais critique en termes de précision — la tolérance géométrique est stricte | Normes d'acceptation strictes liées aux équipementiers |
| transports urbains | Augmentation du nombre de passagers, stagnation ou baisse des investissements | Beaucoup de virages et d'aiguillages | Proposé par la société d'exploitation, souvent gérée par des actifs |
| voies de garage industrielles et privées | Suit le secteur hôte | Variable, souvent sous-gérée | Achat direct, petites flottes, un seul décideur |
Retards de maintenance et pression sur le renouvellement des actifs
L'argument du renouvellement est arithmétique, et l'arithmétique est défavorable dans tous les grands réseaux.
Prenons l'exemple de la Chine, le cas le plus flagrant. Un investissement de 901,5 milliards de yuans en immobilisations a permis la mise en service de 3 109 km de nouvelles lignes en 2025. Le réseau déjà en service s'étend sur 165 000 km. Les nouvelles constructions ne concernent donc qu'environ 1,9 % du réseau chaque année, alors que la totalité de celui-ci est utilisée par le trafic. À l'inverse, une intervention de renouvellement ou de maintenance doit tôt ou tard concerner chaque kilomètre ; or, le meulage des rails, le soudage, les travaux d'aiguillage et la correction géométrique nécessaires au maintien du réseau en service sont effectués sur des voies simultanément empruntées par des trains commerciaux.
Le transport ferroviaire urbain présente la même tendance, mais de façon plus marquée. Les investissements ont chuté de 628,6 milliards de yuans en 2020 à 411,4 milliards de yuans en 2025, soit une baisse d'environ 35 %, tandis que le réseau exploité a continué de croître d'environ 900 km par an et la fréquentation a augmenté de 3,49 %. Cette situation, conjuguée à la baisse des dépenses d'investissement, à l'augmentation du réseau exploité et à la hausse de la fréquentation, est une réalité, non une interprétation : le secteur est contraint de faire plus avec des infrastructures dans lesquelles il investit moins.
En Europe, la contrainte réside davantage dans la demande que dans l'offre. Le fret en tonnes-kilomètres des opérateurs de l'UE-27 a diminué d'environ 2,2 % en 2025, mais le taux d'utilisation du réseau sur les axes principaux demeure suffisamment élevé pour que l'accès aux lignes de maintenance constitue le principal obstacle à la réalisation des travaux. Un ralentissement de la croissance du trafic ne résorbe pas le retard accumulé en matière de maintenance ; au contraire, il rend plus difficile de justifier la fermeture de la ligne pour le résorber.
Quatre signaux permettent d'identifier un réseau confronté à une charge de renouvellement croissante, et la plupart des grands opérateurs en présentent désormais au moins trois :
- Les programmes de meulage passent d'une approche corrective à une approche planifiée. Lorsque le meulage des rails passe d'une approche réactive aux défauts signalés à un programme basé sur un calendrier ou un tonnage, l'exploitant admet que la seule réponse aux défauts ne peut plus suffire.
- Les périodes de possession se raccourcissent et sont de plus en plus contestées. Plus de voies doubles, plus de trafic et plus de travaux concurrents dans le même créneau horaire réduisent tous l'accès aux voies disponible par kilomètre d'infrastructure.
- Le travail sur les courbes et le retournement dominent la population de défauts. L'usure concentrée aux aiguillages et dans les courbes est la signature d'un réseau dont la ligne principale est globalement en bon état, mais dont les tronçons difficiles ne le sont pas.
- Les critères d'acceptation se durcissent au lieu de s'assouplir. Des tolérances géométriques et de surface plus strictes après rectification ne sont pas le signe d'un réseau en difficulté ; elles sont le signe d'un opérateur qui gère le renouvellement en veillant à ce que chaque intervention compte.
Technologie au service de la maintenance ferroviaire : détection, données et rectification
En 2026, les technologies de maintenance évoluent selon un axe principal : on passe de la mesure de l’actif à la mesure du travail effectué sur l’actif, et de l’inspection d’un échantillon à la surveillance du réseau.
Détection. Les voitures d'enregistrement de voies, les systèmes de géométrie embarqués, le contrôle par ultrasons et courants de Foucault des sections de rail, et la reconnaissance automatisée des défauts par vision, sont désormais couramment utilisés. Le changement concret ne réside pas dans le capteur, mais dans la fréquence des inspections : un réseau inspecté en continu par des véhicules en service permet de prendre des décisions différentes de celles d'un réseau inspecté trimestriellement par une voiture d'enregistrement dédiée. La contrainte qui demeure inchangée concerne les soudures et les aiguillages, qui restent les zones où la fiabilité de la détection est la plus faible et où les conséquences d'un défaut non détecté sont les plus graves.
Normes de données et d'acceptation. L'évolution la plus significative pour le meulage des rails réside dans l'émergence de critères d'acceptation quantifiés, appliqués à la surface finie plutôt qu'à l'opération de rectification. L'indice de qualité de meulage (GQI) du réseau ferroviaire interurbain de Guangzhou, publié en 2024, évalue la concordance entre le profil mesuré et le profil de conception sur quatre zones du champignon du rail, et définit explicitement les seuils d'acceptation : un profil individuel est jugé excellent pour un GQI ≥ 85 et acceptable pour un GQI ≥ 70, tandis que l'acceptation d'une section exige que le seuil d'excellence soit atteint avec un écart type inférieur ou égal à 8 et qu'au moins 70 % des profils soient jugés excellents. Des limites distinctes régissent la profondeur de coupe – au moins 0,2 mm pour le pré-rectification et la rectification corrective, 0,1 mm pour la rectification préventive – et la surface finie ne doit présenter ni bande bleue continue ni marques de meule périodiques. Ces critères transforment le meulage d'un savoir-faire artisanal en un processus mesurable et modifient les exigences de preuve qu'un exploitant doit formuler à l'égard d'un prestataire.
Les critères d'acceptation classiques restent fondamentaux : irrégularités de surface inférieures à 0,3 mm sous une règle de 1 m, rugosité de surface inférieure ou égale à 10 µm, absence de brûlure ou de couche d'oxyde, gradient de congé inférieur à 1 ‰ et profondeur de passe maximale de 0,5 mm. Tout programme de rectification peut être évalué par rapport à ces cinq critères avant l'application d'indices plus sophistiqués.
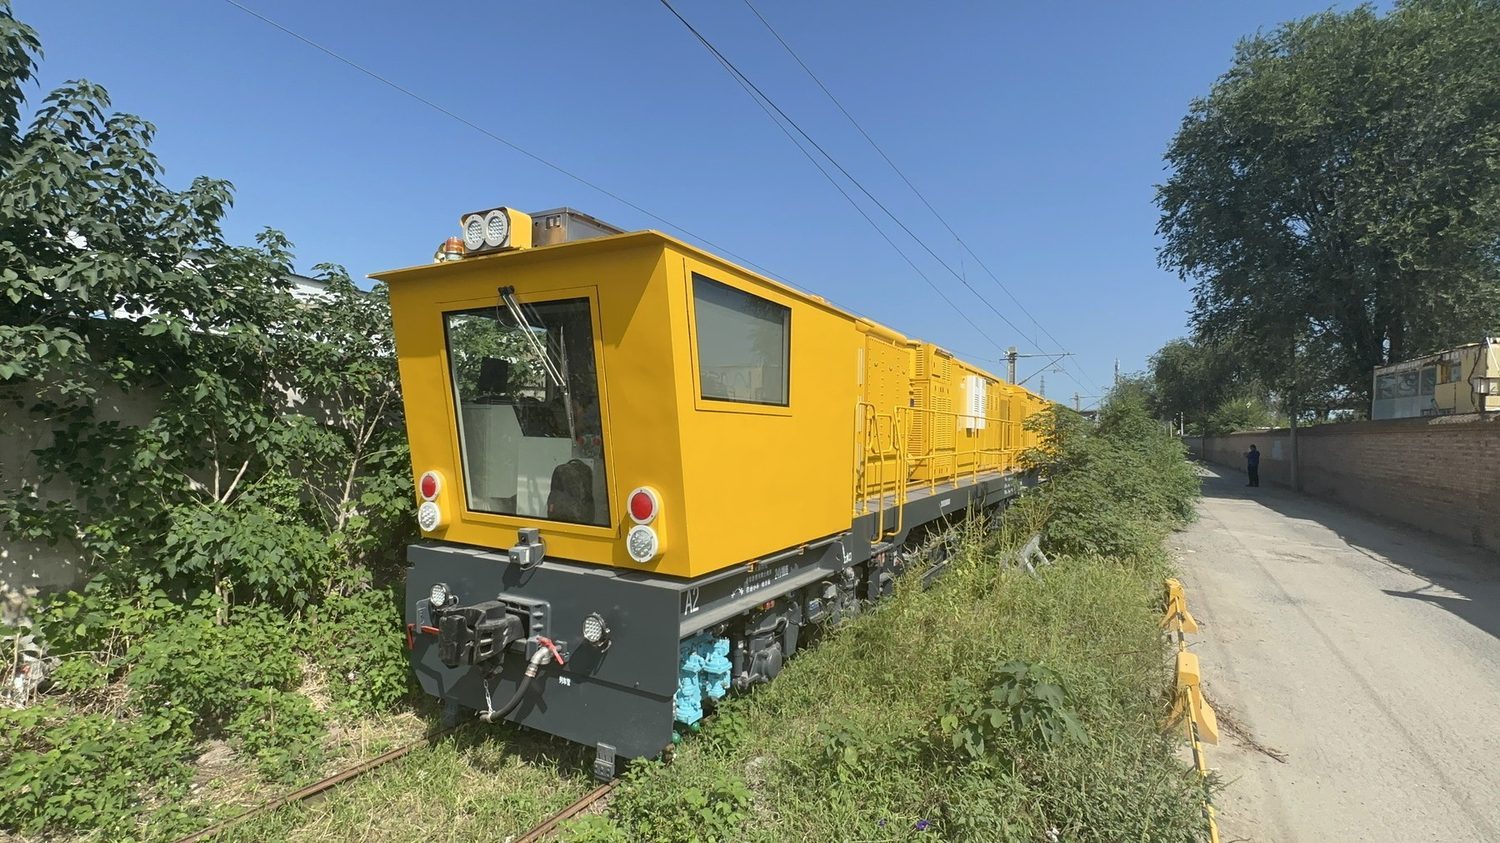
Le meulage des rails comme levier de capacité. Le meulage est devenu une priorité car c'est la seule intervention de maintenance qui améliore simultanément l'infrastructure et son exploitation. Un profil correctement rectifié rétablit la géométrie de contact roue-rail, réduisant ainsi les forces dynamiques à l'origine de l'ondulation, de la fatigue et de l'usure latérale ; il prolonge la durée de vie des rails en éliminant la couche superficielle où les fissures se forment ; et il réduit la résistance au roulement, ce qui influe sur la consommation de carburant et l'énergie de traction. Sur un réseau où l'augmentation de capacité passe soit par la construction de nouvelles voies, soit par une meilleure utilisation des voies existantes, et où les dépenses de construction sont en baisse, le meulage est la solution la plus économique. Notre aperçu du meulage des rails et de ses résultats décrit l'ensemble du processus pour les exploitants de voies ferrées.
Automatisation et conduite ferroviaire sur des corridors dédiés. L'automatisation la plus avancée se trouve sur les réseaux de transport de marchandises lourds isolés, où les impératifs opérationnels sont sans équivoque. Le réseau Pilbara, en Australie, a atteint la circulation sans conducteur sur les lignes principales en 2018, sur un réseau d'environ 2 000 km. Il utilise désormais un moteur de stratégie de conduite pour déterminer où appliquer la puissance et le freinage, améliorant ainsi la régularité du trafic et la consommation d'énergie. Ceci est crucial pour la maintenance, car la conduite automatisée applique systématiquement les mêmes paramètres de traction et de freinage, ce qui rend l'usure des rails plus prévisible et plus facile à anticiper. Sur les réseaux publics à trafic mixte, où les obstacles opérationnels et réglementaires sont bien plus importants, l'automatisation à court terme se concentrera davantage sur la détection et l'aide à la décision que sur la cabine de conduite.
Fournisseurs, entrepreneurs et chaîne d'approvisionnement ferroviaire mondiale
L'offre en matière de maintenance ferroviaire s'est consolidée autour d'un petit nombre de constructeurs d'équipements et d'un marché des services plus vaste et plus fragmenté. Les principales plateformes de rectifieuses de rails en service dans le monde comprennent les gammes PGM et GMC de Speno et Harsco, les rectifieuses Loram, les unités à grande vitesse et de transit de Vossloh, et la série GMC de CRRC ; les spécifications des machines, les configurations des meules et les formats des consommables diffèrent suffisamment d'une plateforme à l'autre pour qu'une meule conçue pour une famille ne soit pas compatible avec une autre. Notre analyse des fabricants de rectifieuses de rails et des gammes de machines qu'ils proposent décrit ce paysage en détail.
Entre les constructeurs de machines et les opérateurs se situe le prestataire de services, et les modèles commerciaux se sont stabilisés autour de trois formes distinctes : l’opérateur exploitant son propre parc de machines de rectification ; un prestataire de services rémunéré au kilomètre de voie rectifiée ; et un contrat de performance à long terme où le prestataire est responsable d’un résultat tel que la conformité du profil sur l’ensemble d’un réseau. Chaque modèle répartit les risques différemment et influe sur les spécifications que l’acheteur doit fournir. Nous avons publié un article séparé sur ce sujet. Critères de sélection des prestataires de services de rectification de rails et à propos comment les structures contractuelles et les conditions d'acceptation fonctionnent en pratiquecar la différence entre un contrat de meulage bien rédigé et un contrat mal rédigé se constate généralement une fois les travaux terminés.
Les consommables constituent la partie la moins visible de cette chaîne et pourtant l'une des plus importantes. Une meule de rectifieuse de rails doit être compatible avec le montage et l'entraînement de la machine, l'acier qu'elle usine (rails de 60 et 75 kg/m en nuances U71Mn, U75V et U78CrV sur les réseaux chinois) et le taux d'enlèvement de matière requis par le programme. Ce marché est désormais couvert par la fabrication chinoise : la norme nationale relative aux meules abrasives agglomérées pour rectifieuses de rails, JB/T 11431, est une norme chinoise, et son édition actuelle date de 2020.
Que signifient ces tendances pour les opérateurs ferroviaires ?
Prises ensemble, ces tendances impliquent un ensemble spécifique d'actions pour toute personne responsable de l'état des voies.
Mesurez la surface finie, pas l'opération. Passer de l'acceptation du critère « le broyeur a fonctionné » à celui du critère « le profil est dans les tolérances », en utilisant des indices quantifiés lorsqu'ils sont disponibles et les cinq mesures d'acceptation classiques lorsqu'ils ne le sont pas.
Considérez le meulage comme un programme planifié, et non comme une réaction. Les intervalles basés sur le tonnage empêchent en premier lieu le développement des défauts ; le meulage déclenché par les défauts gère ce qui s’est déjà produit.
Protéger explicitement les zones difficiles. La ligne principale est de plus en plus autogérée. Les aiguillages, les courbes à rayon serré, les soudures et les zones de transition concentrent les coûts et sont les endroits où les paramètres génériques causent le plus de dégâts.
Spécifiez les consommables par rapport au rail, et non par rapport à la machine seule. Le rail à tête trempée et microallié se comporte différemment du rail en carbone standard sous la roue, et la différence de coût entre une roue appariée et une roue non appariée se paie en temps de parcours, et non en prix d'achat.
Partons du principe que les fenêtres de fenêtre vont continuer à se raccourcir. Toutes les tendances mentionnées ci-dessus convergent vers la même conclusion : augmentation du trafic, multiplication des voies doubles et intensification de la concurrence pour l’accès. Le choix d’outils et de méthodes privilégiant la rapidité et la constance dans un laps de temps défini s’avère plus judicieux sur une année que le choix d’outils basés uniquement sur leur coût unitaire.
Quelle est la place de RailwayCare dans l'industrie ferroviaire ?
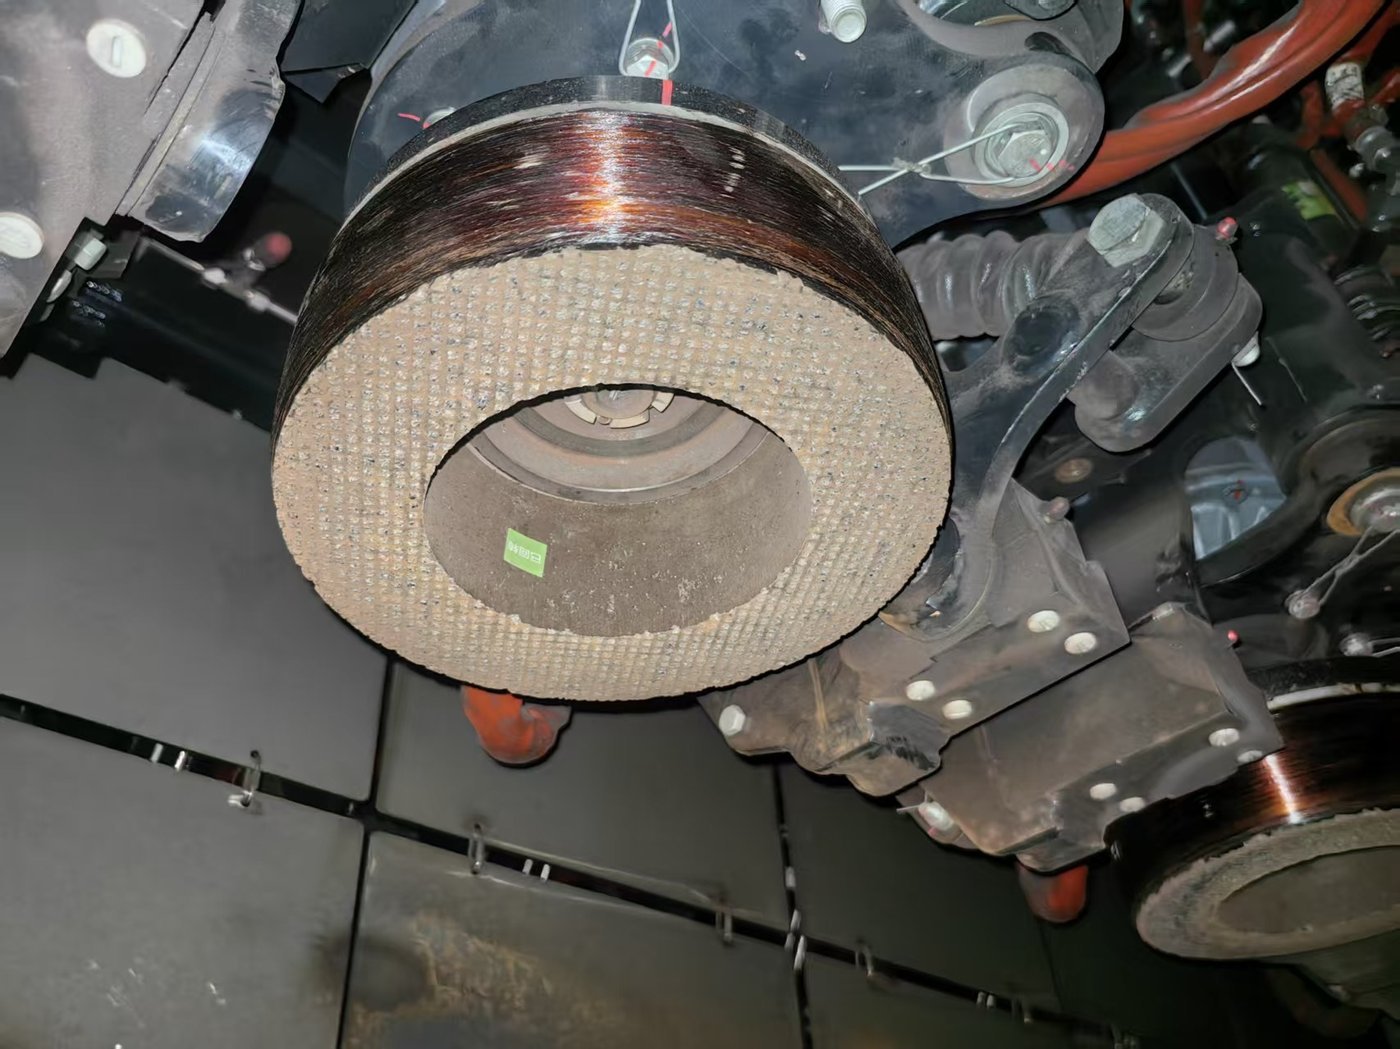
RailwayCare Molaton fabrique des meules abrasives agglomérées pour les machines d'entretien des voies ferrées, en collaboration étroite avec les opérateurs et les entreprises qui les utilisent. L'entreprise a participé à l'élaboration de la norme JB/T 11431, la norme nationale chinoise relative aux meules pour le traitement des rails. Sa marque Molaton propose des meules adaptées aux systèmes de montage et d'entraînement des principales familles de machines en service, notamment les rectifieuses Mecno, Speno, CRRC GMC, Harsco PGM, GMC et Loram, avec des dimensions spécifiques à chaque machine et non à un profil générique. Les livraisons hors de Chine sont assurées par notre réseau de distribution. réseau de partenariat mondial.
La corrélation avec les tendances évoquées est évidente. Lorsque les réseaux doivent gérer un trafic plus important et renouvelé sur des cycles plus longs, le programme de rectification devient le principal outil disponible, et la meule est l'endroit où ce programme est exécuté. Un produit qui conserve sa forme pendant toute la durée du programme et qui enlève du métal à un rythme prévisible n'est pas un consommable ; c'est ce qui permet à un plan de rectification de respecter le calendrier prévu.
L'ensemble des prestations que nous fournissons pour les travaux de voie ferrée est détaillé dans notre [document/document]. solution de maintenance ferroviaire Aperçu. Si vous spécifiez des meules pour une famille de machines particulière ou si vous examinez un programme de rectification par rapport aux critères d'acceptation du profil, nous serons heureux de travailler à partir des spécifications de votre machine et des conditions de votre voie.
WhatsApp : +86 15072332788
Courriel : simon.wang@railwaycare.com
Quelles sont les principales tendances du secteur ferroviaire en 2026 ?
Troisièmement : la croissance du trafic se concentre en Asie tandis que les volumes de fret européens diminuent ; l’expansion du réseau ralentit fortement par rapport au parc d’infrastructures déjà en service ; et, de ce fait, les dépenses de maintenance augmentent en proportion des investissements ferroviaires. Le constat est clair : le centre de gravité du secteur s’est déplacé de la construction des voies ferrées vers leur entretien.
Le marché de la maintenance ferroviaire est-il en croissance ?
Pour répondre plus efficacement à cette question, il est préférable d'examiner les dépenses des opérateurs et leur nature, plutôt que de se fier aux prévisions de marché, qui varient considérablement d'une source à l'autre. De ce point de vue, la tendance est claire : sur le plus grand marché, les investissements dans la construction de réseaux ferroviaires urbains ont chuté d'environ 35 % par rapport à leur pic de 2020, tandis que le kilométrage exploité a continué de croître d'environ 900 km par an. Lorsque le parc de véhicules s'agrandit et que le nombre de projets en cours diminue, la maintenance, le renouvellement et les travaux d'entretien absorbent une part plus importante des dépenses. Ce qui demeure véritablement incertain, c'est le rythme, et non la direction.
À quel rythme le trafic ferroviaire croît-il par rapport à la longueur du réseau ?
Plus rapide, et sur la plupart des grands réseaux, d'un ordre de grandeur. Les chiffres provisoires de l'UIC pour 2025 indiquent une hausse du trafic passagers mondial d'environ 4,5 % et du fret d'environ 2 %. La Chine a mis en service 3 109 km de nouvelles lignes en 2025, sur un réseau de 165 000 km, soit moins de 2 % du total existant en une seule année. Une croissance du trafic de 2 % à 4 % appliquée à l'ensemble du réseau compense donc largement les nouvelles constructions, compte tenu de la charge que doivent supporter les voies existantes.
Pourquoi l'électrification est-elle importante pour la maintenance des voies ferrées ?
La traction électrique modifie le fonctionnement des voies ferrées. Le courant de retour circulant dans les rails, les voies, les fixations et les éléments isolants deviennent des composants d'un circuit électrique, en plus de leur structure mécanique. Ceci engendre des modes de défaillance inexistants sur les lignes à traction diesel. Les réseaux électrifiés supportent généralement des densités de trafic plus élevées, ce qui se traduit par un plus grand nombre de passages de roues par kilomètre et par an – principal facteur d'usure et d'ondulation des rails.
Qu’est-ce que la maintenance conditionnelle des voies ferrées ?
Il s'agit d'une maintenance planifiée en fonction de l'état mesuré de l'infrastructure, et non selon un calendrier ou un tonnage fixe. Concrètement, cela implique des mesures continues et fréquentes de la géométrie de la voie, du profil des rails et de la présence de défauts, permettant de décider du moment et du lieu d'intervention. Son intérêt réside dans la concentration des interventions là où elles sont nécessaires, au lieu d'appliquer un traitement uniforme. Toutefois, son efficacité repose entièrement sur la fiabilité des mesures et elle est optimale lorsque les interventions qu'elle déclenche, comme le meulage des rails, possèdent des critères d'acceptation mesurables de la même manière.
Où les investissements ferroviaires augmentent-ils le plus rapidement ?
En Asie, et plus particulièrement dans les segments du transport de marchandises lourdes et à grande vitesse plutôt que dans la construction de métros, les investissements se concentrent. Les Chemins de fer indiens ont enregistré une croissance du trafic passagers de 7,7 % et du fret d'environ 2,6 % en 2025, tandis que la Chine a ajouté 2 862 km de lignes à grande vitesse en une seule année. Dans le secteur du transport en commun, la croissance s'est déplacée du métro conventionnel vers des systèmes de moyenne capacité tels que les trains express de banlieue, dont la part dans les nouvelles lignes mises en service en Chine a atteint environ 12 %. La tendance est constante : les investissements suivent la densité du trafic et le tonnage de fret plutôt que l'expansion du réseau.